Rubén Ramallo es economista, trabajó muchos años en el Banco de Galicia en el departamento de estudios económicos y ejerció el periodismo en Infobae e IProfesional. Le pedimos que analizara la mora en Misiones, tomó los datos del Banco Central y de un centro de Estudios Económicos de la Ciudad de Buenos Aires, y nos compartió estas conclusiones:
Las hombres están mucho más comprometidos con las deudas que las mujeres; la mora en los bancos es alta, pero en entidades no fianancieras como Mutual La Chacra, es mucho más alta, y en casas de electrodomésticos, venta de motos, es altísima y hay alto riesgo de incobrabilidad.
Además, Misiones está entre las provincias más morosas del país, pero mientras en Posadas e Iguazú la mora es alta, en departamentos como General Belgrano u Oberá, es mucho más baja.
En Misiones, además, la gente se endeuda pidiendo plata chica (o platita), es decir, dinero para hacer una compra o cubrir huecos, y hay bajo crédito del grande, como el hipotecario, para construir una casa.
–
Radiografía del Crédito y la Morosidad en Misiones
Por Rubén Ramallo*
En Misiones, como en buena parte del país, llegar a fin de mes muchas veces implica hacer cuentas, postergar algún gasto o recurrir al crédito para cubrir una necesidad puntual. El problema aparece cuando esa ayuda deja de ser excepcional y las cuotas comienzan a ocupar una parte cada vez mayor del ingreso familiar.
Entonces, es interesante preguntar ¿Cuánto deben, qué tipo de deuda tienen y qué parte de sus ingresos destinan a pagarla?, pues detrás de esos números hay una realidad cotidiana: familias que buscan mantener su nivel de consumo, afrontar gastos imprevistos o simplemente llegar al próximo cobro.
En el caso particular de la provincia, la tasa de morosidad general es del 19%, por lo que se ubica en la franja intermedia alta del mapa crediticio del país, con apenas un punto porcentual por encima del promedio general.
Antes de seguir, estaría bueno repasar a qué le llamamos mora:
La mora de un crédito se produce cuando una persona deja de pagar en la fecha acordada una cuota de un préstamo o el saldo de una tarjeta. Si no se la cancela puede afectar el historial crediticio del deudor y dificultar el acceso a nuevos préstamos.
Que la mora alcance al 19% del total de los créditos, como es el caso de Misiones, significa que casi uno de cada cinco pesos prestados presenta algún atraso en sus pagos.
Con este porcentaje, iguala la situación de Chaco y aunque se ubica por debajo de las más complicadas como La Rioja (24%) o San Luis, con el 22%, está muy por encima de La Pampa, CABA o Entre Ríos, que van del 9 al 13 por ciento, lo cual pone de manifiesto las deficiencias estructurales en la capacidad de pago del ingreso familiar misionero.
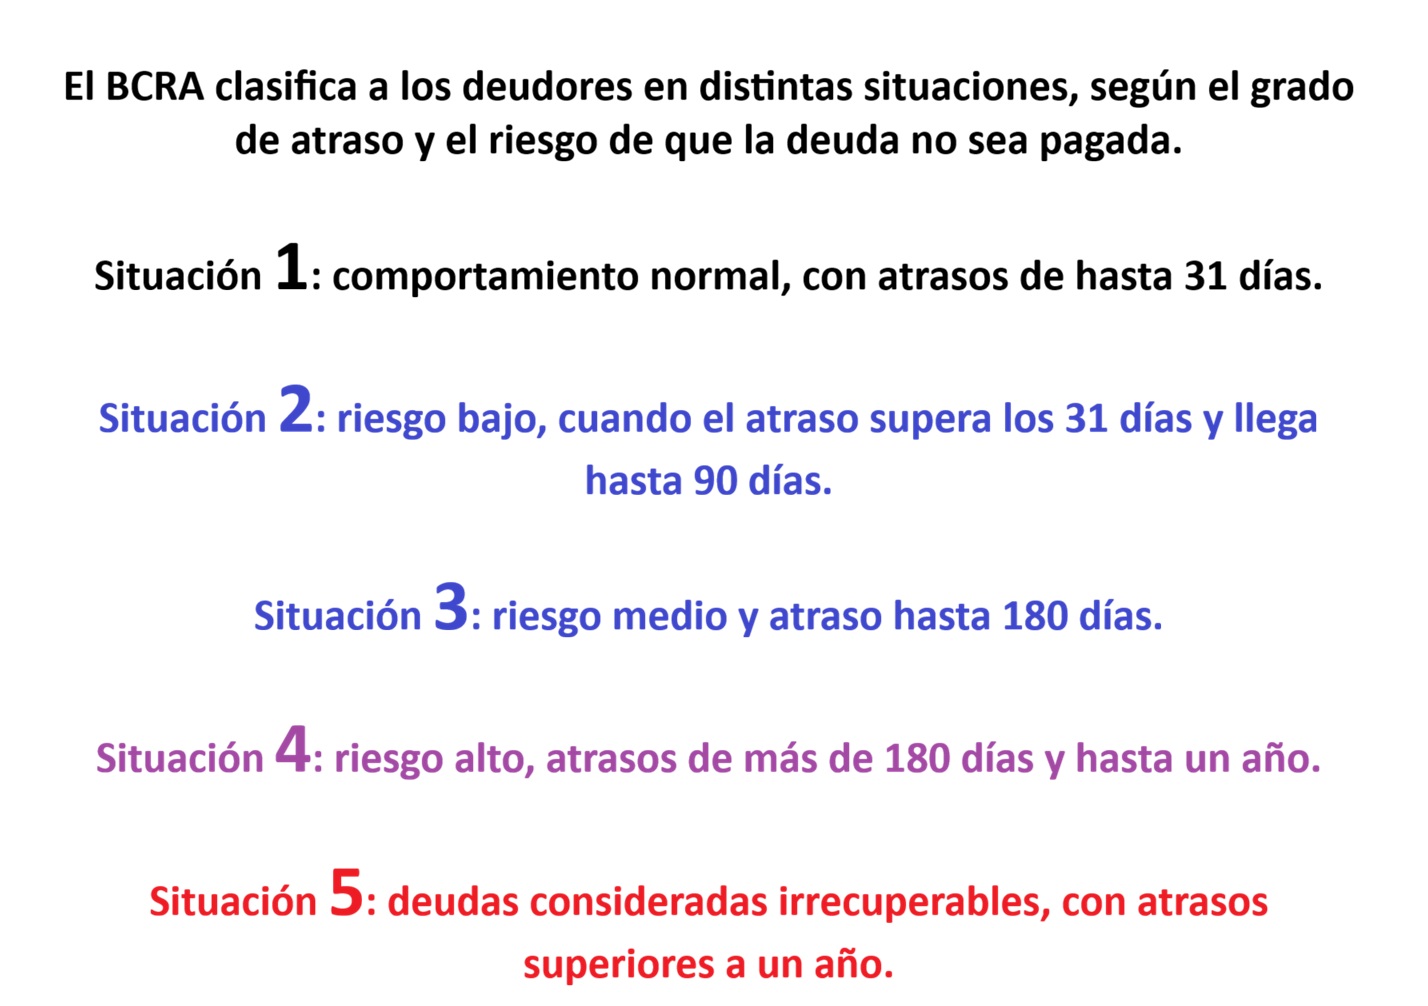
Esta información surge del relevamiento elaborado por la plataforma mapadeladeuda.ar —desarrollada por el Centro de Estudios de la Ciudad a partir del cruce de microdatos de la Central de Deudores del Banco Central de la República Argentina (BCRA) para Situaciones 3, 4 y 5 (atrasos superiores a 90 días, riesgo alto e incobrabilidad
Según el análisis de la plataforma, la mora en Misiones no se origina de forma uniforme dentro del sistema financiero, sino que se concentra en los canales no bancarios.
De hecho, si se desglosa por tipo de acreedor surge que el nivel de incobrabilidad cambia sustancialmente dependiendo de la naturaleza de quien otorga el crédito.
El colapso del crédito no bancario
El dato más contundente del mapa crediticio provincial radica en la cartera de los Proveedores No Financieros de Crédito, vinculados principalmente a las redes de venta de electrodomésticos, artículos para el hogar y comercios de cercanía.
En este segmento, la mora alcanza un 59.5%, lo que implica que casi dos terceras partes de los créditos otorgados por casas de comercio tradicionales se encuentran en situación irregular.
Le siguen en orden decreciente las financieras de cuotas y préstamos personales , que junto con las cadenas de comercios promedian el 48%, las tarjetas de crédito no bancarias (37%) y el incipiente ecosistema de Fintech y Neobancos con el 27,6%.
Es precisamente este circuito informal o semi-informal el que absorbió a los sectores de la población sin acceso a cuentas sueldo o margen disponible en tarjetas de crédito bancarias.
El refugio del sistema tradicional
En contraposición, la banca tradicional exhibe niveles significativamente menores de morosidad, ya que los Bancos Públicos registran en Misiones un índice de mora del 14,3%, mientras que los Bancos Privados se posicionan en un 14,8%.
Según los conocedores del tema, esta brecha responde a dos factores centrales, como son la retención directa de haberes, ya que los empleados públicos y trabajadores registrados del sector privado priorizan el mantenimiento de sus cuentas sueldo bancarias, donde los débitos por préstamos personales o resúmenes de tarjeta se ejecutan de manera automática y por otra parte la presencia de garantías reales.
En cuanto a estos últimos, se destaca que los créditos prendarios vinculados a la compra de vehículos presentan una morosidad marginal menor al 5%, demostrando que la mora aumenta a medida que el crédito pierde la garantía física del activo o del sueldo.
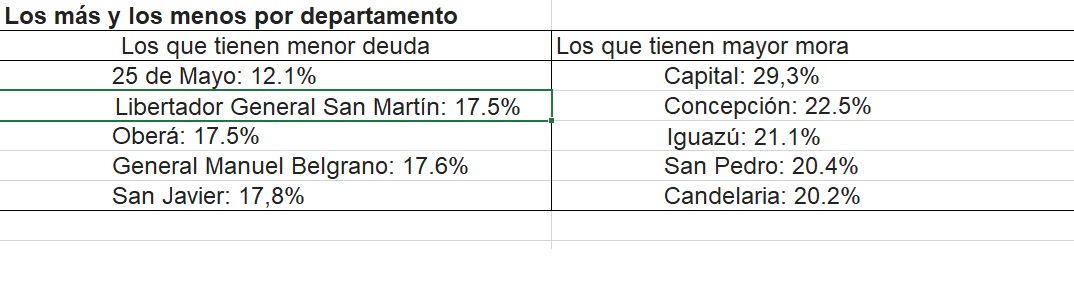
Los más y los menos por departamento
En lo que hace a la distribución geográfica, la menor deuda se concentra en:
- 25 de Mayo: 12.1%
- Libertador General San Martín: 17.5%
- Oberá: 17.5%
- General Manuel Belgrano: 17.6%
- San Javier: 17,8%
En sentido inverso, los que tienen mayores porcentajes de mora son:
- Capital: 29,3%
- Concepción: 22.5%
- Iguazú: 21.1%
- San Pedro: 20.4%
- Candelaria: 20.2%
Una brecha que se profundiza
El comportamiento del endeudamiento en el territorio misionero muestra que el segmento poblacional menor de 25 años representa el núcleo duro de la morosidad irregular en la provincia, pues llega al 34%.
Una de las causas más evidentes es que la falta de historial crediticio tradicional orienta a este segmento hacia plataformas digitales de financiamiento instantáneo, aplicaciones móviles de microcrédito y planes de consumo en cuotas retail.
Sobre este punto, surge un dato clave: la tasa de mora de los jóvenes con deuda en banco privados roza el 25%, pero las tarjetas no bancarias se eleva al 60 por ciento.
En sentido inverso, en la medida que el promedio por edad crece, la mora cae con fuerza. De hecho, para el rango que va de 45 a 60 años, esta se reduce a menos de la mitad.
La combinación de empleos informales o de ingresos fluctuantes con tasas de interés anuales muy elevadas genera un círculo de refinanciación que deriva rápidamente en la imposibilidad de pago.
Otro dato significativo es que las mujeres misioneras presentan un índice de mora inferior al de los varones en el crédito bancario estructurado, mostrando una mayor disciplina de pago en compromisos asumidos ante el sistema financiero formal.
Pero en los créditos de consumo diario e indumentaria otorgados por financiamiento comercial directo, la mora en los hogares en manos femeninas registra incrementos marcados, condicionados por la asignación del ingreso hacia alimentos y servicios prioritarios de la canasta familiar.
En vista de los datos aportados por mapadeladeuda, los porcentajes de mora son el reflejo directo de la estructura productiva y de ingresos de la provincia, que si bien posee una conomía diversificada (turismo, comercio fronterizo, agroindustria forestal, yerbatera y teelera) también muestra elevados índices de empleo informal que restringen el acceso al crédito bancario de menor tasa. Esto empuja a las familias hacia el crédito de consumo retail, encareciendo el costo del financiamiento.
Otra cuestión a tener en cuenta es que ante la pérdida del poder adquisitivo, el crédito no bancario funcionó en Misiones no como una herramienta de inversión o compra de bienes durables, sino como un mecanismo de financiamiento de gastos corrientes (alimentos, servicios e indumentaria), que desencadenó la escalada de mora en las tarjetas comerciales.
Finalmente, una elevada tasa de mora en los créditos otorgados por proveedores no financieros impacta en el comercio provincial, a la vez que las empresas locales de consumo debieron endurecer las condiciones de otorgamiento y ampliar previsiones por incobrabilidad, reduciendo la liquidez y afectando las ventas en cuotas fijas.
Rubén Ramallo es economista y trabajó en el departamento de Economía del Banco Galicia. Además, fue editor de Finanzas de iProfesional.
