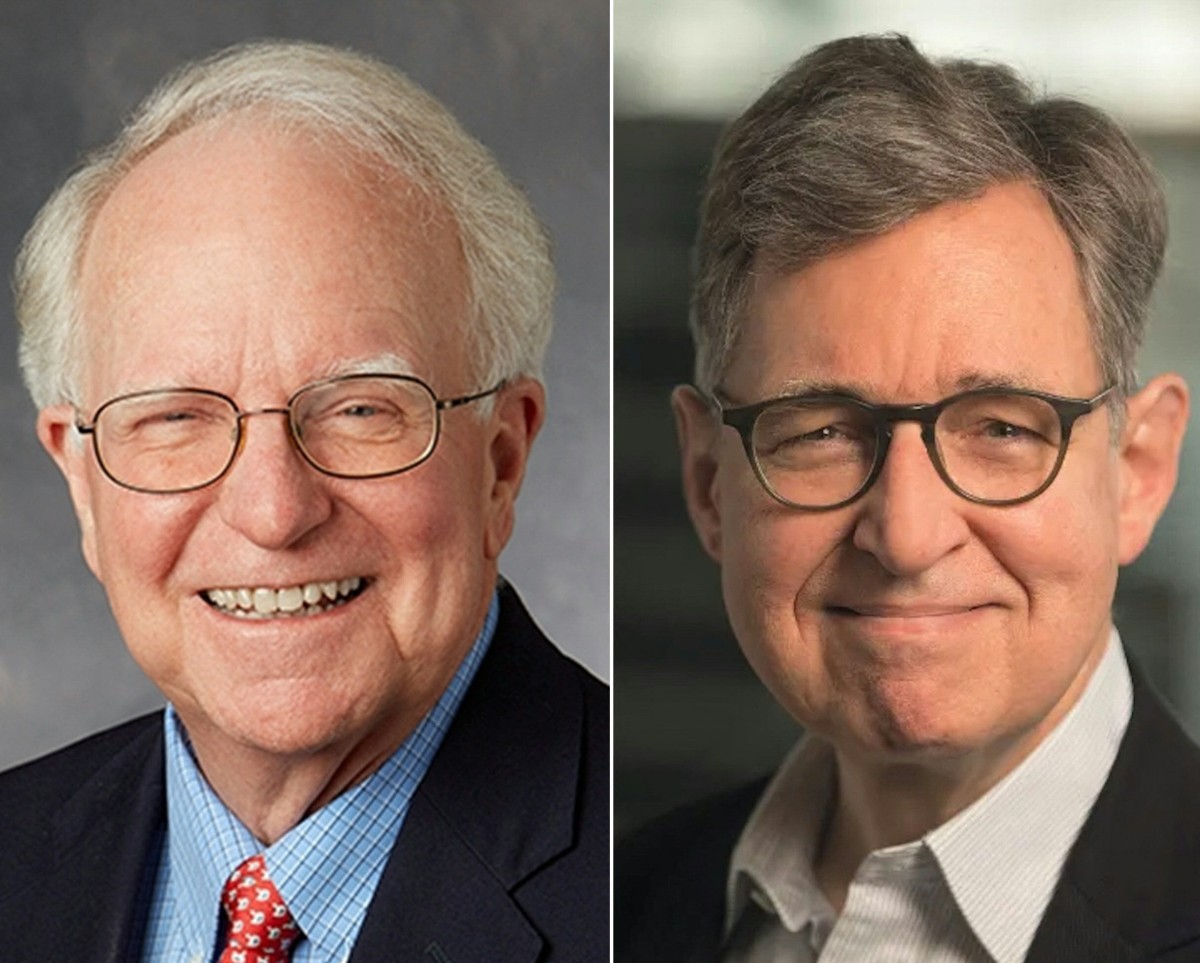
Robert E. Hall y Michael Woodford explicaron cómo deciden las familias y por qué las expectativas pesan al combatir la inflación. En el documento científico del premio aparecen, además, dos economistas nacidos en la Argentina: Julio Rotemberg y Guillermo Calvo. Sus ideas ayudan a entender por qué la desinflación tiene costos y por qué no todos los hogares los pagan por igual.
Por Darío Ezequiel Díaz | 12 de octubre de 2026
Doctor en Ciencias Económicas. Director de Metodología y Relevamiento Estadístico del IPEC Misiones. Las opiniones expresadas son personales y no representan posiciones institucionales.
Este lunes 12 de octubre de 2026, la Real Academia Sueca de Ciencias anunció en Estocolmo que Robert E. Hall, de la Universidad de Stanford, y Michael Woodford, de la Universidad de Columbia, reciben el Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel “por los fundamentos microeconómicos de la estabilización macroeconómica”.
Lejos de allí, en cualquier cocina de Posadas, Oberá o Eldorado, alguien hace una cuenta más modesta: si lo que queda del sueldo a fin de mes alcanza para la carne o apenas para la yerba, si conviene adelantar una compra antes de la próxima remarcación, si vale la pena endeudarse en cuotas.
Esa cuenta doméstica, en apariencia minúscula, condensa el tipo de decisiones que estudiaron los premiados.
La Argentina tiene, además, un motivo particular para leer con atención esta edición: el documento científico que fundamenta el premio cita entre sus antecedentes a dos economistas nacidos en el país, Julio Rotemberg y Guillermo Calvo, cuyos modelos de fijación de precios integran la arquitectura que Woodford llevó a su forma más acabada.
La fórmula de la Academia puede sonar distante. No lo es. Nombra la pregunta que atraviesa el debate argentino desde hace décadas: cómo bajar la inflación sin que el costo recaiga sobre la producción, el empleo y los hogares con menos margen.
Los trabajos premiados no ofrecen una receta ni un aval a gobierno alguno. Proponen una teoría en la que, mientras los precios tarden en ajustarse y la credibilidad no sea plena, desinflar tiene costos reales y transitorios, que además se reparten de manera desigual.
El aguinaldo y la heladera
En un artículo de 1978, Hall convirtió una teoría del consumo en una predicción contrastable con datos.
La idea de partida provenía de Milton Friedman (hipótesis del ingreso permanente) y de Franco Modigliani (ciclo de vida): las personas consideran sus recursos presentes y futuros e intentan evitar saltos bruscos en su nivel de vida.
Hall extrajo de allí una consecuencia audaz. Bajo ciertos supuestos sobre preferencias, expectativas y acceso al crédito, la información ya disponible no debería permitir anticipar los cambios del consumo; solo las noticias inesperadas sobre los recursos tendrían que moverlo. La profesión lo resumió en una imagen célebre: el consumo como “paseo aleatorio”.
La intuición resulta familiar. Quien cobra un pago por única vez, como un premio, una suma fija o una indemnización, y tiene sus necesidades cubiertas puede ahorrar una parte o cancelar deudas, porque sabe que ese ingreso no se repetirá.
Quien obtiene una mejora salarial duradera, por encima de la inflación, puede elevar su gasto habitual. Importa el monto. Importa, también, cuánto se espera que dure.
El aguinaldo ofrece la prueba más cotidiana. Se sabe cuándo llega y cuánto será; según la teoría, el gasto no debería saltar en junio ni en diciembre. Cuando salta, revela hogares que no pueden adelantar consumo con crédito y esperan el ingreso para gastarlo.
Detrás de ese salto suele haber una heladera vacía. Cuando una familia apenas cubre alimentos y servicios, cualquier transferencia se transforma rápidamente en consumo, porque hay necesidades postergadas y casi ningún margen financiero.
Hall y Frederic Mishkin lo midieron en 1982 con el gasto en alimentos de 2.309 familias estadounidenses entre 1969 y 1975: el comportamiento de alrededor del 80 % se ajustaba a la teoría, mientras que en el 20 % restante el consumo se movía en proporción al ingreso corriente.
Los propios autores lo leyeron como síntoma de imposibilidad, o falta de voluntad, de endeudarse y de prestar; la literatura posterior lo rotuló como “restricciones de liquidez”.
Vista desde el Noreste
Esa heterogeneidad tiene geografía. En la canasta con la que el INDEC pondera el índice de precios del Noreste, los alimentos y bebidas representan el 35,3 % del gasto, frente al 23,4 % del Gran Buenos Aires.
Una región donde la comida pesa tanto en el presupuesto alberga, previsiblemente, una proporción mayor de hogares que viven al día y que resultan, por eso, más sensibles a cada peso adicional y a cada remarcación en la góndola.
Los datos de agosto lo exponen con crudeza. El nivel general nacional subió 1,7 % en el mes; en el Noreste, 1,8 %, con alimentos que treparon 2,2 %.
En la comparación interanual, la región acumuló 37,0 %, la tasa más alta de las seis regiones que releva el INDEC, frente al 33,5 % nacional. Para una familia misionera, la inflación que cuenta no coincide con el promedio del país. Se mide en su propia canasta.
La enseñanza de Hall para la política pública resulta directa. Una suma fija a los jubilados, una rebaja impositiva o una actualización de la AUH no producen la misma respuesta en todos los hogares.
Quien dispone de ahorro distribuye los recursos en el tiempo; quien vive al día los gasta. Diseñar transferencias, o evaluar su efecto sobre la demanda, sin medir esa composición equivale a planificar a ciegas. Las mediciones provinciales de canasta básica y de pobreza multicausal ofrecen, en Misiones, una base concreta para hacerlo.
Hall ayuda, asimismo, a leer con prudencia la palabra “desaceleración”. La variación mensual de agosto quedó por debajo del promedio del año (el acumulado de ocho meses llega a 21,3 %), pero la tasa interanual superó a la de septiembre de 2025, que había sido de 31,8 %.
El dato de septiembre se conocerá en estos días. Y aun cuando los precios suban más despacio, la recuperación del consumo depende del poder adquisitivo, de las deudas, del empleo y de la confianza en los ingresos futuros.
Si esa confianza no llega, las familias conservan la cautela, y el comercio de barrio lo registra mucho antes que las estadísticas.
Gobernar con expectativas
Woodford construyó, junto con otros investigadores, el marco que hoy emplea buena parte de los bancos centrales del mundo: un modelo que integra las decisiones de los hogares, la fijación de precios de las empresas y la política monetaria.
Su libro Interest and Prices (2003) sistematizó esa construcción y explicó por qué gravita tanto la tasa de interés de hoy como la trayectoria que el público espera para mañana.
La primera lección distingue la tasa nominal de la tasa real esperada. A la hora de financiar una compra, una familia compara el costo del préstamo con la evolución prevista de los precios y de sus ingresos; una pyme suma sus ventas futuras y el riesgo de no poder pagar las cuotas.
Por eso un cambio en las tasas altera decisiones reales, aunque con una intensidad que varía según el acceso al crédito de cada agente.
La segunda toca de lleno a los anuncios oficiales. En el enfoque de Woodford, conducir la política monetaria consiste, en buena medida, en administrar expectativas: si hogares y empresas creen que la inflación bajará de manera sostenida, modifican hoy sus decisiones de ahorro, financiamiento y precios. Pero la palabra necesita sustento.
Un anuncio que contradice las medidas adoptadas, o que ignora las restricciones fiscales y financieras, se devalúa como cualquier moneda sin respaldo. La credibilidad no se proclama. Se acumula con una conducta consistente a lo largo del tiempo.
La teoría frente al esquema argentino
En sus objetivos para 2026, el Banco Central plantea que la calibración de la política monetaria se realizará “en función de la evolución de la inflación, su relación con el nivel de actividad y las condiciones financieras que determinan la demanda de dinero”.
Anuncia, además, que retomará la publicación de su Informe Trimestral de Política Monetaria “con el objetivo de fortalecer la transparencia y la comunicación del esquema monetario”. El segundo compromiso dialoga directamente con Woodford. El primero deja al descubierto una paradoja.
Woodford calificó su propio marco de “neowickselliano”: una teoría que analiza la política monetaria a partir de reglas para la tasa de interés, sin necesidad de asignar un papel a los agregados monetarios.
El BCRA, según ese mismo documento, hace exactamente lo contrario: eliminó la noción de tasa de política monetaria, conduce la política mediante el control de agregados y deja que el mercado determine la tasa, con el dólar flotando entre bandas.
El modelo premiado y el esquema vigente conviven mal. No se trata de un detalle técnico. Significa que las herramientas de Woodford sirven para interrogar los objetivos del Banco Central, pero no para certificar que el programa argentino funcione como su modelo.
A esa diferencia de diseño se suman las particularidades locales. El tipo de cambio, las reservas, el riesgo soberano, la situación fiscal y la preferencia por activos en dólares modifican la transmisión de la política monetaria.
En la Argentina, una tasa en pesos no influye solo sobre el gasto: también mueve decisiones de cartera y presiona sobre el mercado cambiario. Ningún modelo calibrado para economías de inflación baja puede cuantificar efectos aquí sin incorporar esas restricciones.
Remarcar cuesta
La explicación de Woodford requiere una pieza decisiva: los precios no se ajustan todos de inmediato. Allí entran Rotemberg y Calvo.
Julio Rotemberg, nacido en Buenos Aires en 1953 y fallecido en 2017, enseñó en el MIT y en la Escuela de Negocios de Harvard; modeló el ajuste de precios como una decisión costosa, en la que la empresa puede remarcar pero paga una penalización que crece con la magnitud del cambio.
Guillermo Calvo propuso en 1983 otro mecanismo: en cada período, solo una fracción de las empresas obtiene la oportunidad de reajustar.
Se trata de representaciones matemáticas distintas de las fricciones de precios. En una aproximación de primer orden, sin embargo, ambas desembocan en la misma curva de Phillips neokeynesiana, lo que explica por qué la literatura suele presentarlas juntas.
Estas fricciones aclaran por qué una contracción de la demanda golpea primero las ventas, la producción y el empleo, antes de que los precios terminen de acomodarse.
En eso consiste, precisamente, el costo transitorio de una desinflación que no resulta plenamente creíble.
La experiencia argentina marca, a su vez, un límite del esquema de Calvo, que supone una probabilidad de reajuste fija. Con inflación alta, los comercios remarcan más seguido.
Fernando Alvarez, Martín Beraja, Martín Gonzalez-Rozada y Pablo Andrés Neumeyer lo documentaron con los microdatos del índice de precios al consumidor argentino entre 1988 y 1997, un período en el que la inflación mensual osciló entre casi 200 % y valores negativos: cuando la inflación resulta elevada, la frecuencia de los cambios de precios crece con una elasticidad cercana a dos tercios (Quarterly Journal of Economics, 2019). Trasladar sin revisión parámetros estimados en países de inflación baja constituye, por lo tanto, un error de método.
El economista Darío Díaz le responde a los críticos de Keynes
El costo que no sale en el IPC
Leídos en conjunto, los premiados y sus precursores ofrecen una síntesis valiosa. Hall obliga a preguntar quién recibe un ingreso adicional y cuánto de él llega al consumo; Woodford permite examinar cómo las expectativas y las condiciones financieras gobiernan la actividad y la inflación; Rotemberg y Calvo explican por qué el ajuste tiene efectos reales mientras dura la transición.
De esa síntesis se desprende una conclusión incómoda para cualquier relato triunfal. La teoría premiada no sostiene que la inflación responda a una causa única ni que se resuelva con anuncios.
Sostiene que, con precios rígidos y credibilidad imperfecta, la desinflación tiene costos transitorios sobre la producción y el empleo, y la evidencia de Hall y Mishkin sugiere que quienes viven al día no pueden amortiguarlos: su consumo cae al ritmo de su ingreso corriente. La estructura de gasto del Noreste permite presumir que allí abundan más. Ningún índice de precios registra ese costo. Aparece en otra parte: en las ventas que caen en el comercio de barrio, en el empleo que se informaliza, en la compra que se posterga una y otra vez.
La estabilidad no se decreta en un comunicado. Se verifica cuando una familia misionera puede planificar el mes sin mirar la pizarra de precios. Ese es el estándar que propone el Nobel 2026. Y es, también, la vara con la que conviene medir cualquier programa.
Plan B/ Darío Díaz / 17-10-2027
Nota del autor sobre datos y fuentes
Las variaciones de precios provienen del informe técnico del INDEC de agosto de 2026, publicado el 10 de septiembre; las ponderaciones regionales corresponden a la canasta del IPC con base diciembre de 2016, construida a partir de la ENGHo 2004/05. El IPC de septiembre se difundirá el 13 de octubre. La descripción del esquema monetario sigue el documento de objetivos del BCRA para 2026. Los datos biográficos de Julio Rotemberg proceden de la Escuela de Negocios de Harvard. Los ejemplos domésticos son ilustrativos, y las conexiones con la política económica constituyen una interpretación del autor, no una estimación de impacto. Información consultada al 12 de octubre de 2026.
Real Academia Sueca de Ciencias (2026). Scientific background to the Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 2026: Microeconomic foundations of macroeconomic stabilization. Estocolmo, 12 de octubre de 2026. https://www.nobelprize.org/uploads/2026/10/advanced-economicsciencesprize2026.pdf
NobelPrize.org (2026). Comunicado de prensa del Premio de Economía 2026, 12 de octubre de 2026. https://www.nobelprize.org/prizes/economic-sciences/2026/press-release/
Banco Central de la República Argentina (2025). Objetivos y planes respecto al desarrollo de las políticas monetaria, cambiaria, financiera y crediticia para el año 2026. https://www.bcra.gob.ar/archivos/Pdfs/Institucional/objetivos-planes-bcra-2026.pdf
INDEC (2026). Índice de precios al consumidor. Agosto de 2026. Informe técnico, vol. 10, n.º 222, 10 de septiembre de 2026. https://www.indec.gob.ar/uploads/informesdeprensa/ipc_09_26A1BE2DC4CD.pdf
Harvard Business School (2017). Professor Julio Rotemberg. Comunicado institucional, 6 de abril de 2017. https://www.hbs.edu/news/releases/professor-julio-rotemberg
Alvarez, F., Beraja, M., Gonzalez-Rozada, M. y Neumeyer, P. A. (2019). From Hyperinflation to Stable Prices: Argentina’s Evidence on Menu Cost Models. Quarterly Journal of Economics, 134(1), 451-505.
Calvo, G. A. (1983). Staggered Prices in a Utility-Maximizing Framework. Journal of Monetary Economics, 12(3), 383-398.
Hall, R. E. (1978). Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence. Journal of Political Economy, 86(6), 971-987.
Hall, R. E. y Mishkin, F. S. (1982). The Sensitivity of Consumption to Transitory Income: Estimates from Panel Data on Households. Econometrica, 50(2), 461-481.
Rotemberg, J. J. (1982). Sticky Prices in the United States. Journal of Political Economy, 90(6), 1187-1211.
Rotemberg, J. J. (1982). Monopolistic Price Adjustment and Aggregate Output. Review of Economic Studies, 49(4), 517-531.
Woodford, M. (2003). Interest and Prices: Foundations of a Theory of Monetary Policy. Princeton: Princeton University Press.