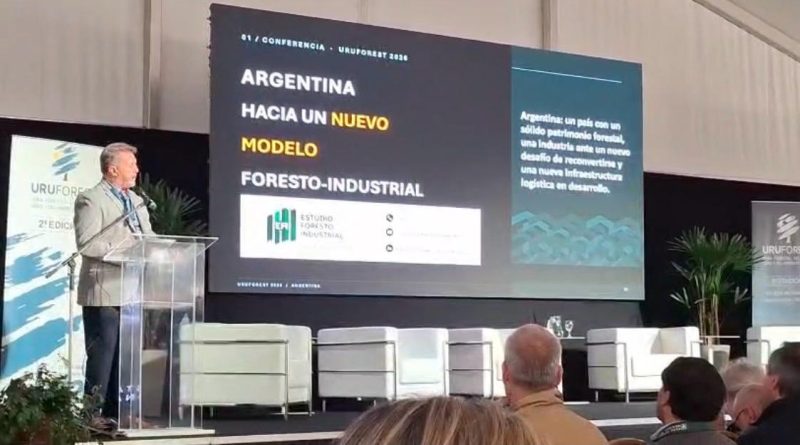
Con más de 1,3 millones de hectáreas de bosques cultivados, el sector forestoindustrial argentino atraviesa una etapa de cambios, desafíos y al mismo tiempo busca superar décadas de dificultades estructurales. El ingeniero Aldo D. Grasso, asesor de proyectos forestoindustriales, expuso en la mayor feria del sector en Uruguay, URUFOREST 2026, donde presentó su visión sobre lo que se viene,
La segunda oportunidad de la industria forestal argentina: inversiones millonarias y una nueva logística para competir en el mundo
Por Aldo Grasso*
Argentina cuenta con aproximadamente 1,33 millones de hectáreas de bosques cultivados. Una parte sustancial de ese patrimonio se concentra en Misiones, Corrientes y Entre Ríos, las tres provincias que conforman el principal polo foresto-industrial del país.
Según los datos oficiales correspondientes a 2024 utilizados en la presentación, la Mesopotamia reúne unas 918.000 hectáreas de plantaciones de pinos y eucaliptos, con existencias estimadas superiores a los 222 millones de metros cúbicos de madera.
La disponibilidad de materia prima constituye una ventaja significativa, particularmente porque numerosas plantaciones ya han alcanzado condiciones de aprovechamiento industrial.
El problema es que esa capacidad de producción forestal no siempre encuentra una estructura industrial y comercial suficientemente competitiva para transformarla en productos de mayor valor.
En las tres provincias mesopotámicas se contabilizan 767 aserraderos, de los cuales aproximadamente el 81% corresponde a establecimientos micro y pequeños.
Esta configuración refleja la importancia económica y social de la actividad, pero también pone de manifiesto uno de sus principales desafíos: la fragmentación productiva.
La pequeña y mediana industria no representa un problema en sí misma. Por el contrario, constituye un componente fundamental del empleo y de la economía regional.
La dificultad aparece cuando establecimientos de escala reducida deben competir en procesos que requieren grandes volúmenes de producción, elevada productividad y fuertes inversiones tecnológicas.
A ello se suman instalaciones que operan con conceptos industriales superados y estructuras de integración vertical que, en determinados casos, obligan a las empresas a desarrollar múltiples procesos sin alcanzar la escala necesaria para que cada uno resulte económicamente eficiente.
Las inversiones que pueden cambiar el escenario
Uno de los aspectos que alimentan las expectativas de transformación es la aparición de inversiones industriales de una magnitud poco frecuente en la historia reciente del sector.
En Corrientes, ACON Timber representa uno de los ejemplos más importantes, con una inversión superior a los US$130 millones y una capacidad de procesamiento del orden de los 700.000 metros cúbicos de rollizos anuales.
“La apertura económica de Milei generará ganadores y muchos perdedores en la forestoindustria”
A esta iniciativa se suma la modernización de Forestal Las Marías, orientada a incrementar su capacidad productiva y mejorar la eficiencia de sus operaciones.
Otro emprendimiento relevante es el proyecto industrial de Central Puerto en Santa Rosa, Corrientes, con una inversión de referencia de entre US$80 millones y US$100 millones y una capacidad prevista de aproximadamente 450.000 metros cúbicos anuales.
También se encuentra la iniciativa de Cambium Timber, con una inversión estimada de entre US$18 millones y US$20 millones.
En una escala completamente diferente aparece ARPULP, un proyecto de producción de celulosa que contempla una inversión cercana a los US$2.000 millones y una capacidad proyectada de 800.000 toneladas anuales.
Se trata de iniciativas con diferentes grados de avance: algunas ya se encuentran operativas, otras corresponden a procesos de modernización y otras permanecen en distintas etapas de desarrollo.
No obstante, su importancia conjunta radica en la posibilidad de incorporar nuevas escalas industriales, tecnologías y formas de organización productiva.
El impacto potencial no se limita a las empresas que realizan estas inversiones. También podría generar oportunidades para numerosos establecimientos pequeños y medianos que actualmente enfrentan dificultades para competir individualmente.
Un nuevo modelo: grandes industrias y PyMEs especializadas
Uno de los conceptos centrales que planteamos en URUFOREST 2026 es que la reconversión de la foresto-industria argentina no debería limitarse a incorporar nuevas fábricas.
El verdadero cambio, según su análisis, requiere reorganizar la cadena productiva y promover una mayor especialización de las empresas.
“Tenemos que integrar la cadena de valor, no necesariamente integrar verticalmente cada establecimiento industrial”, afirmó.
La propuesta contempla que las grandes industrias, dotadas de tecnologías modernas y capacidades de procesamiento importantes, puedan concentrarse en el aserrado eficiente, la clasificación, el secado y el suministro de madera estandarizada.
En paralelo, las pequeñas y medianas empresas podrían especializarse en remanufactura, elaboración de componentes, terminaciones y productos diferenciados, actividades donde la flexibilidad productiva y la generación de valor agregado adquieren mayor importancia.
Este esquema permitiría reducir inversiones duplicadas, aprovechar mejor las capacidades instaladas y construir relaciones comerciales más estables entre establecimientos de distinta escala.
Para que funcione, sin embargo, se necesitarán contratos de abastecimiento, estándares homogéneos de calidad, cooperación empresarial y una mayor articulación comercial.
La cuestión adquiere particular relevancia en Misiones y Corrientes, donde conviven grandes compañías forestales con centenares de establecimientos industriales pequeños y medianos.
El desafío será evitar que las nuevas inversiones y la estructura PyME evolucionen como dos realidades independientes.
El Paraná, una ventaja logística que comienza a recuperarse
La transformación industrial encuentra otro componente decisivo en el transporte.
Buena parte de la producción forestal del Nordeste argentino debe recorrer distancias superiores a los mil kilómetros para acceder a los principales centros de consumo o a los puertos de salida hacia los mercados internacionales.
Durante décadas, la elevada dependencia del transporte “camionable” representó una desventaja competitiva significativa frente a países que desarrollaron sistemas logísticos más eficientes.
Sin embargo, la recuperación y ampliación de la infraestructura portuaria sobre el río Paraná comienza a ofrecer nuevas alternativas.
El puerto de Posadas, las iniciativas de reactivación de Eldorado, el puerto de Ituzaingó, las instalaciones de Corrientes y el proyecto portuario de Lavalle forman parte de una red que podría fortalecer el movimiento de cargas regionales por vía fluvial.
La posibilidad de transportar productos forestales mediante barcazas hacia Rosario, Campana y Buenos Aires, para su posterior conexión con los servicios marítimos internacionales, representa una oportunidad para reducir costos y ampliar mercados.
Presenté durante mi conferencia una comparación orientativa que permite dimensionar el impacto económico de esta alternativa.
Para un contenedor transportado desde la región del Alto Paraná hasta Buenos Aires, considerando costos hasta condición FOB, el traslado camionable fue estimado en aproximadamente US$3.600.
Mediante una alternativa fluvial, ese costo podría reducirse a unos US$2.500.
La diferencia representa un ahorro potencial de US$1.100 por contenedor, equivalente al 30,6% del costo logístico considerado.
Según el producto y las condiciones de operación, la reducción podría representar entre US$20 y US$25 por metro cúbico de madera transportada.
Aunque se trata de valores referenciales que requieren evaluación para cada circuito, su magnitud permite comprender la importancia estratégica del transporte fluvial.
En determinados productos, una diferencia de costos de esta naturaleza puede determinar la viabilidad de una operación exportadora.
“La hidrovía multiplica la capacidad logística, descongestiona nuestras rutas y mejora nuestra competitividad”, sintetizó el especialista.
De todos modos, advirtió que disponer de infraestructura no resulta suficiente. Para que el sistema funcione serán necesarias frecuencias regulares, volúmenes de carga adecuados, operaciones portuarias eficientes y servicios con costos competitivos.
Una oportunidad que necesita continuidad
La foresto-industria argentina se encuentra ante una combinación de circunstancias que podría modificar sus perspectivas de desarrollo.
Cuenta con materia prima disponible, experiencia industrial, nuevas inversiones de escala y una infraestructura logística que comienza a ofrecer posibilidades antes limitadas.
Pero la existencia de estas condiciones no garantiza por sí sola una transformación exitosa.
Persisten dificultades estructurales y será necesario avanzar en productividad, modernización tecnológica, especialización industrial y articulación entre empresas.
También resultarán determinantes la continuidad de las inversiones, la previsibilidad de las condiciones económicas y la capacidad para desarrollar mercados de manera sostenida.
He participado durante décadas en proyectos industriales y en el análisis de las dificultades del sector, y considero que el escenario actual justifica una expectativa favorable, aunque prudente.
“Después de muchos años de observar oportunidades que no conseguimos aprovechar plenamente, creo que tenemos motivos para mirar esta nueva etapa con renovado optimismo”, manifesté, durante mi conferencia.
Mi conclusión resume el sentido de esta nueva etapa: el país no necesita comenzar desde cero, sino aprovechar mejor los recursos que ya posee, reorganizar su industria y transformar las inversiones en un sistema productivo competitivo.
“El futuro foresto-industrial argentino no es solamente una expectativa. Es una construcción que ya ha comenzado”.
Plan B / Aldo Grasso