Por Martín Boerr
Apenas 24 horas después de anunciarse la venta de las 94.000 hectáreas (de las cuales 65.000 están forestadas) del grupo chileno CMPC en Argentina, que adquirió el grupo local Faro Verde por 170 millones de dólares, se anunció otra operación de alto impacto en la que el otro gigante chileno de la celulosa, Arauco, se desprende de tierras.
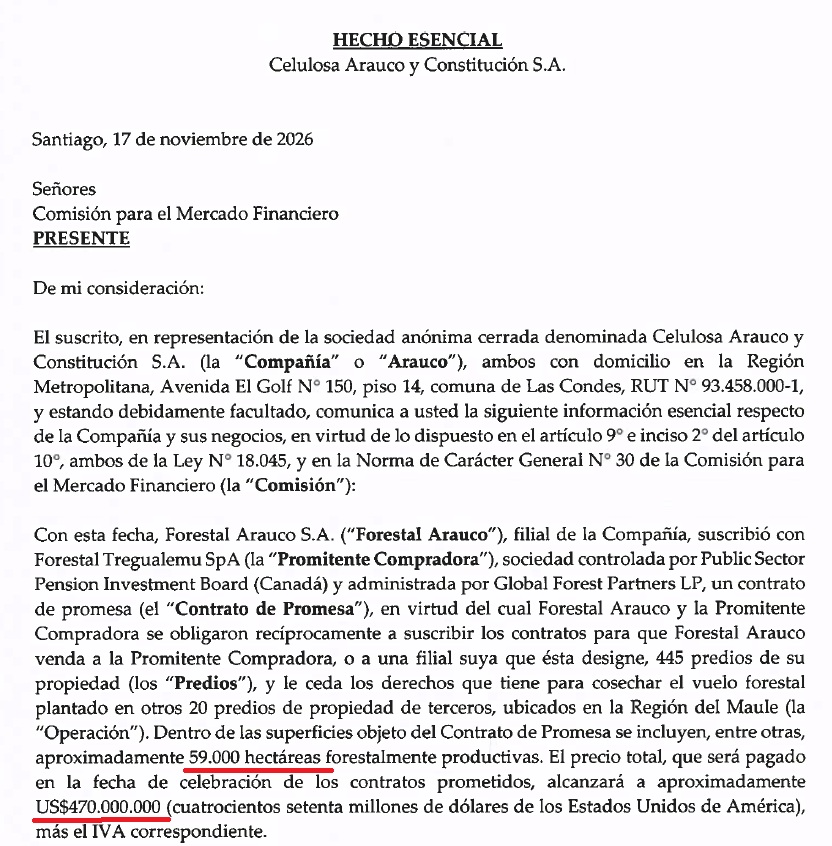
La también chilena Arauco -dueña de Arauco Argentina-, anunció ayer a la Bolsa de Chile que vendió 59.000 hectáreas forestadas en la región del Maule, en el país trasandino, a un fondo de inversión canadiense por valor de 470 millones de dólares.
Y mientras el alto impacto de la venta de CMPC-Bosques del Plata continúa en Misiones y Corrientes, y el mundo forestal busca analizar esta operación, una cuestión que dejaron en evidencia ambas transacciones salta a la vista: lo barata que está la tierra en la Argentina.
La Argentina, probablemente, tenga la tierra más barata del mundo, teniendo en cuenta sus aptitudes y condiciones. Comparemos ambas operaciones:
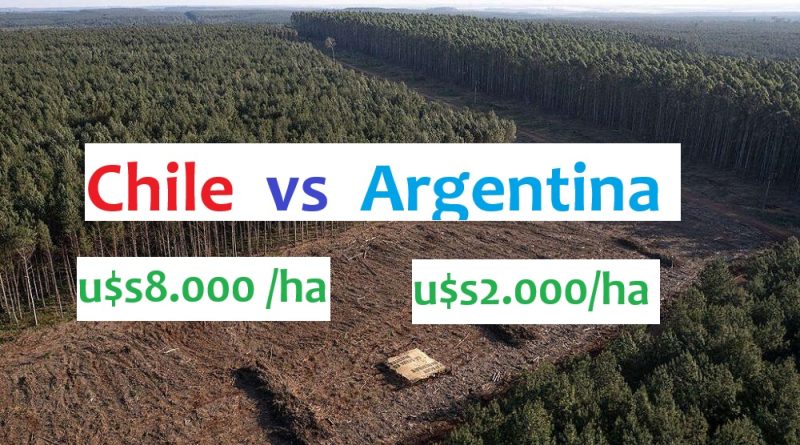
Arauco vendió un gran bloque a 8.000 dólares la hectárea en promedio, mientras que CMPC vendió su “Bosques del Plata” en Misiones y Corrientes, a un valor promedio por debajo de los 2.000 dólares la hectárea (ver cuadro).
“La tierra en la Argentina, contemplando la operación de CMPC, debería ser al menos el triple, pero es una cuestión de esperar a largo plazo. Claro que puede pasar que no le tengas fe a la economía argentina”, le dijo a Plan B, Claudio Wipplinger, dueño de una de las mayores forestaciones independientes del país, con más de 20.000 hectáreas en Misiones y Corrientes.
La culpa es de la desconfianza en el país
¿El motivo? Según la evidencia y expertos consultados, la inestabilidad en la Argentina, la desconfianza en que el rumbo económico se mantenga, la alta presión impositiva, el riesgo país en alza y el historial de crisis, hacen que el precio de la tierra sea penalizado por los inversores.
El lado B de este argumento, es que un país con tierras extraordinarias, termina estando muy barato por no decir que es una verdadera “ganga” en épocas de turbulencias financieras a nivel mundial, un dólar en crisis como reserva de valor e inflación y tasas en alza en EE.UU. También dicen que la Ley de Tierras o la no modificación de esas restricciones, hizo caer el valor de la propiedad en el país, según expertos consultados.
Basta con mirar algunas consideraciones del balance de Arauco y CMPC para constatar que Argentina parece un país “aparte”, en relación a los vecinos de la región donde también operan ambos gigantes.
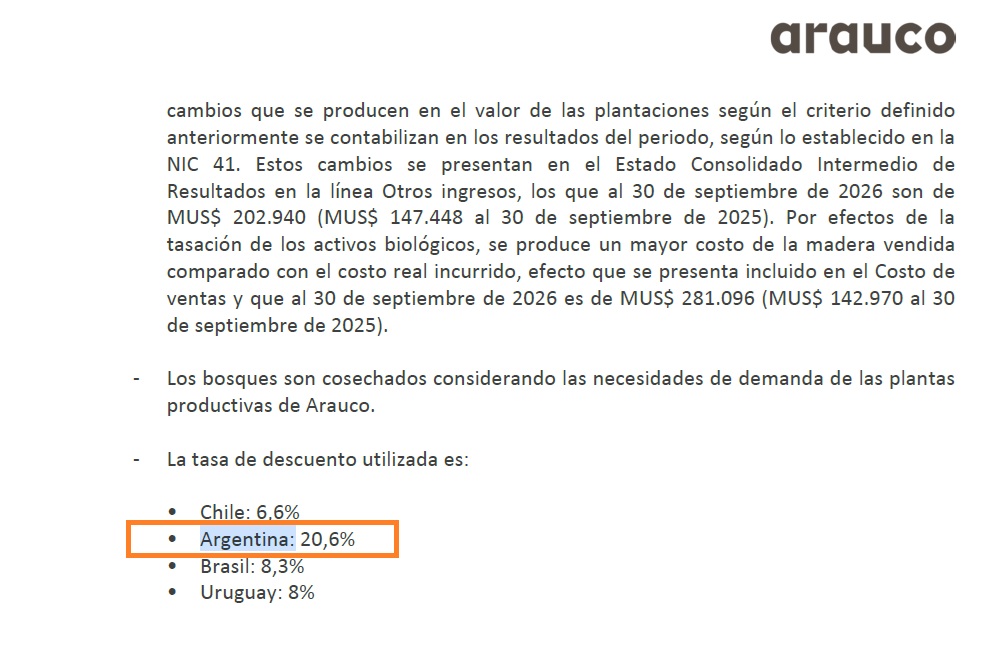
Con tasas de descuento por sus activos biológicos (bosques) mucho más altas (ver cuadro) que en Brasil, Chile o Uruguay, países “normales”.
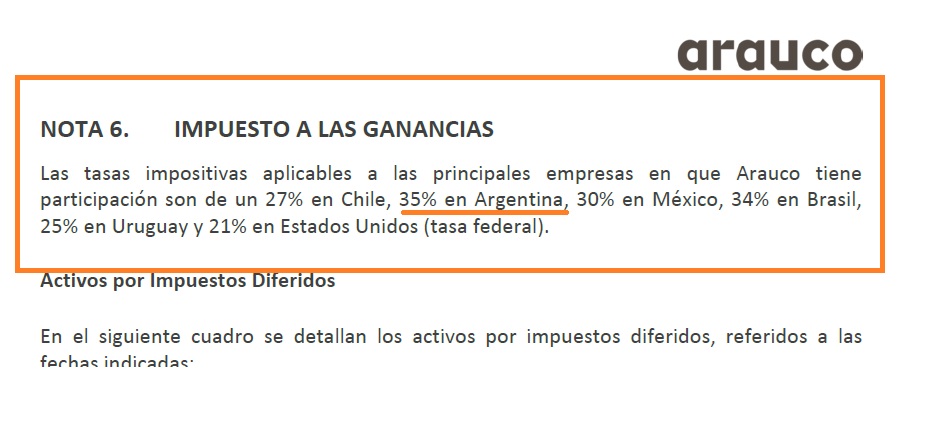
O con una presión impositiva que es la más alta (ver aparte), como lo deja bien claro en su presentación a inversores Arauco, cuando habla del impuesto a las Ganancias en cada país de la región. Argentina, con su 35% es el más alto.
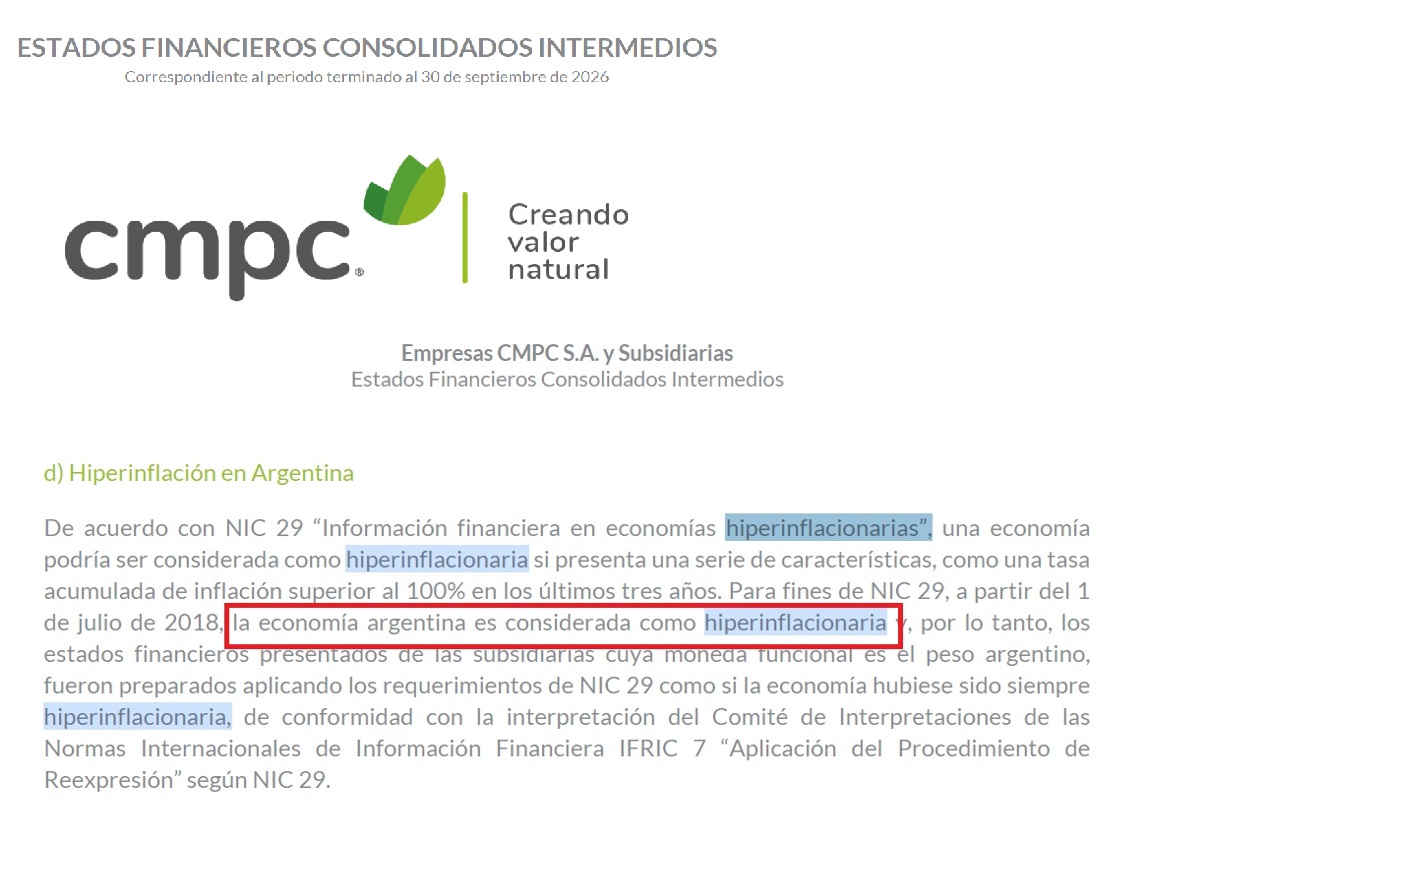
Además, el historial de inflación. En el balance de CMPC, incluso, se considera que la Argentina hasta hace poco era una economía hiperinflacionaria (ver aparte).
Arauco vendió un gran bloque a 8.000 dólares la hectárea, mientras que CMPC vendió e Misiones y Corrientes a un valor promedio por debajo de los 2.000 dólares la hectárea (ver cuadro).
“La diferencia de precio es el riesgo Argentina, que hace que los inversores le apliquen a la tierra en el país o a otras inversiones una tasa de descuento mucho más alta, por la incertidumbre, los posibles cambios de rumbo, el riesgo permanente de una crisis y el pasado”, le explicó a Plan B, un experto.
La operación de Arauco
El comprador fue un fondo de pensión público canadiense llamado Public Sector Pension Investment Board, que a su vez manejará la operación a través del fondo Global Forest Partners LP.
Como pasa en países como Estados Unidos o Canadá, la jubilación la manejan fondos de pensión públicos o semipúblicos que invierten el dinero de los futuros jubilados a través de fondos especializados en finanzas y otros activos, bonos, acciones, y también tierras.
Las tierras forestales, como se saben, son una apuesta a largo plazo y son una inversión ideal para fondos de pensión que pueden tener un horizonte de inversión largo.
Valor barato de la tierra en la Argentina
Pero lo que deja en evidencia la operación concretada por Arauco en Chile con los canadienses, en la misma semana que los chilenos de CMPC (competidores directos de Arauco) le vendieron Bosques del Plata a Faro Verde es otra cosa: lo barata que está la tierra en la Argentina, a causa de la inestabilidad del país, de la falta de un horizonte claro para el desarrollo forestoindustrial y de las constantes crisis.
También se puede sumar a esto el conflicto con Botnia y la actitud del gobierno argentino, encabezado por Néstor Kirchner, que en lugar de mantenerse más neutral, abrazó la cuestión ambiental (nunca corroborada) y prácticamente puso la relación con Uruguay en una situación de tensión diplomática inédita. Esto frenó más de 20 años el desarrollo forestoindustrial del país, coinciden en el sector.
“El riesgo país volvió a subir y para que los fondos puedan venir a invertir, debe estar por abajo de los 400 puntos”, le dijo a Plan B, un experto en venta de tierras en Corrientes, aludiendo a como la reciente suba del indicador, también penaliza la venta de tierras locales.
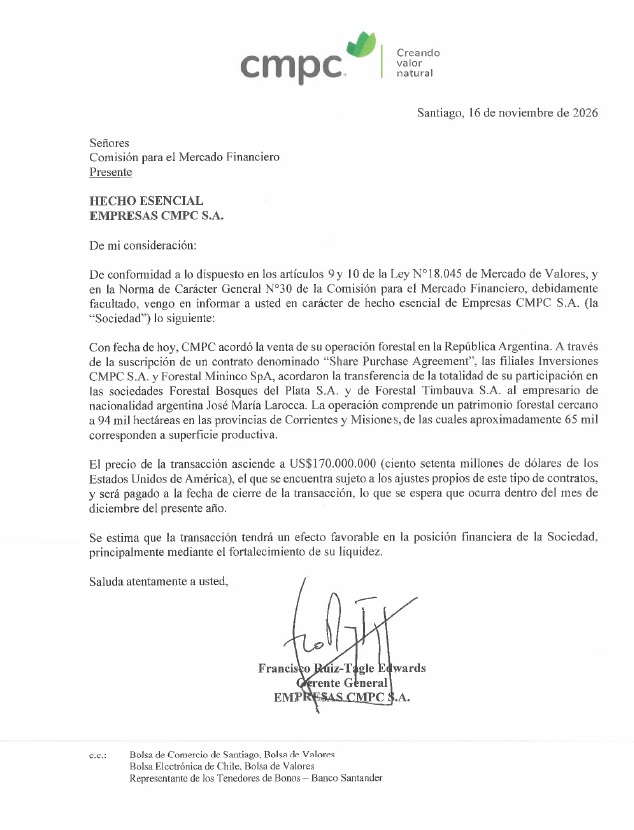
Como otros, todos los consultados por este diario piensan que Bosques del Plata se valorizó más barato al arrojar la operación una cotización de 1.800 dólares por hectáreas (170 millones dividido 94.000 hs). Aunque si se toman solo las 65.000 hs forestadas, el valor por ha sube a 2.600 dólares.
Mientras que la venta de Arauco al fondo canadiense, comprende un valor promedio de 8.000 dólares por hectárea (470 millones dividido 59.000).
“Están entrando con precios super baratos,el que está con capital y está pensando en dar un salto para tener tierras en carteras entra a valores muy baratos”, le dijo a Plan B, Claudio Wipplinger, uno de los mayores productores forestales independientes (que no pertenece a un fondo, una multinacional o gran empresa) del país.
“Hasta que no empiece a moverse la actividad económica o la construcción, el valor está planchado, hay que saber esperar unos años”, aventuró Wipplinger. “A lo mejor CMPC no vio expectativa hacia adelante y terminó haciendo una venta a ese valor, también es cierto que no es facil vender todo en bloque y no por partes y eso te hace bajar el precio”, dijo el empresario.
Necesidad de fondos
Otra cuestión a tener en cuenta es que ambas operaciones de los dos gigantes chilenos de la celulosa tienen un punto en común: la necesidad de vender activos no estratégicos y hacerse de liquidez.
En el caso de Arauco, para completar el financiamiento del mega proyecto Sucuriú. Y en el caso de CMPC, para mejorar su perfil financiero y decidir si avanza con su propio mega-proyecto en Brasil, llamado “Natureza”.
Expertos citados por Bloomberg en un informe reciente (ver aparte) afirman que si CMPC no avanza con su mega-planta en Brasil, quedará muy relegado en un negocio que en el futuro solo podría ser para gigantes con alto volumen, mucha eficiencia y gran capacidad productiva.
Mientras que si se embarca, en un contexto de precios de la celulosa a nivel mundial en baja, y tasas de interés alta, corre el riesgo de quedar expuesto con una mala situación financiera que le haría perder el “investment grade” a su deuda en bonos y generar otros contratiempos financieros.
Skip to PDF contentPlan B/ 18-11-2026